Caixa apertado, IA em ascensão: os sinais do agricultor latino-americano em 2026
Estudo global da consultoria mostra produtores cortando gastos com fertilizante e maquinário, adotando biológicos e testando IA Generativa
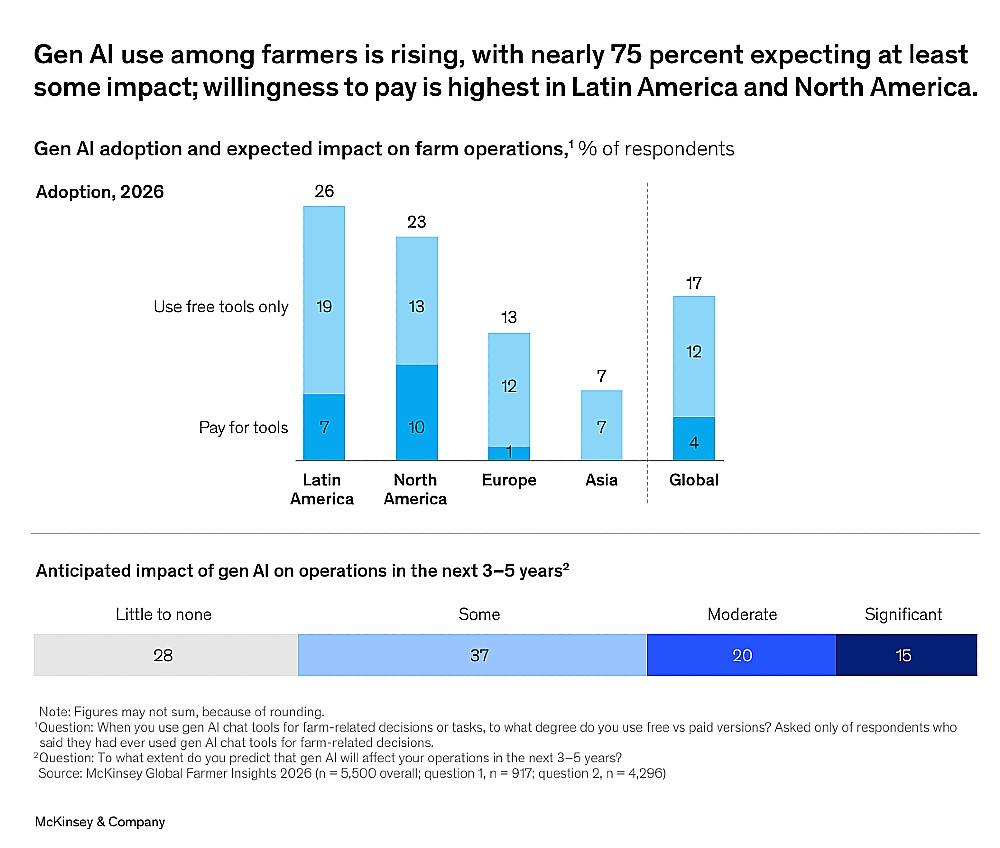
A IA Generativa (GenAI) é uma das tecnologias de crescimento mais acelerado no setor agrícola. Aproximadamente 17% dos agricultores em todo o mundo já utilizam GenAI em tarefas relacionadas à atividade agrícola, embora apenas 4% paguem por essas soluções. A adoção é mais alta na América Latina (26%) até do que na América do Norte (23%), ainda que 7% dos agricultores latino-americanos e 10% dos norte-americanos paguem por alguma ferramenta de IA Generativa. Na Europa, a adoção total chega a 13% (mas apenas 1% paga), e na Ásia a 7%, de acordo com um novo relatório da McKinsey.
A adoção de tecnologia acontece após um período de retração no setor, que restringiu investimentos por conta da alta volatilidade nos custos de insumos, equipamentos e financiamento, aumentando os riscos na tomada de decisões. Segundo o relatório “Global Farmer Insights 2026”, que em sua quarta edição ouviu 5.500 agricultores em dez países (Argentina, Brasil, Canadá, China, Espanha, Estados Unidos, França, Alemanha, Índia e Peru), a América Latina vive uma pressão climática intensa, mas também está mais aberta experimentação tecnológica, com destaque especial para a adoção rápida da IA e dos insumos biológicos.
O ritmo de adoção da IA Generativa na América Latina, que supera o dos EUA, chama atenção porque se trata de uma tecnologia que não constava da edição anterior da pesquisa, em 2024. Ainda assim, o relatório observa que, nos Estados Unidos, sua curva de adoção já acompanha o ritmo das tecnologias agrícolas historicamente mais adotadas, como os sistemas de piloto automático (auto-steer), sugerindo que ferramentas de baixo custo e baixo atrito, mas com utilidade imediata, podem se espalhar com rapidez mesmo em um setor tradicionalmente cauteloso com novas tecnologias.
Em termos de aplicação, o uso da IA Generativa entre os produtores que já a adotaram se concentra no início do ciclo produtivo: globalmente, 43% dos usuários utilizam para planejamento e 33% para manejo da cultura, com uso decrescente nas etapas seguintes do ciclo (vendas, compra de insumos, estabelecimento da lavoura, colheita e pós-colheita, financiamento). Quanto ao impacto, 72% dos produtores globalmente esperam que a IA Generativa afete suas operações nos próximos três a cinco anos em algum grau: 37% preveem “algum” impacto, 20% um impacto “moderado” e 15% um impacto “significativo”, contra 28% que não esperam impacto relevante.
Vale destacar, porém, que a confiança na IA Generativa como fonte de orientação ainda é limitada mesmo onde seu uso cresce: apenas 6% dos produtores, globalmente, citam chatbots de IA ou buscas por IA como fonte confiável para tomada de decisão de compra, o que representa um salto em relação a 2024 (quando essa fatia era de apenas 1%), mas ainda distante da influência de agrônomos técnicos e representantes de vendas.
Biológicos: a América Latina como líder isolada de adoção
Fora da IA Generativa, o maior destaque de inovação na América Latina está nos insumos biológicos: biocontroles (que atuam no manejo de pragas e doenças por meios biológicos) e bioestimulantes (que apoiam crescimento, absorção de nutrientes, tolerância a estresse e qualidade da cultura). A região lidera globalmente a adoção nas duas categorias, tanto entre produtores de grãos quanto de culturas especiais: 45% dos produtores latino-americanos de grãos e 67% dos de culturas especiais usam ao menos um biocontrole, enquanto 52% e 72%, respectivamente, usam ao menos um bioestimulante, os maiores percentuais entre todas as regiões pesquisadas em ambas as categorias. O relatório atribui essa liderança ao Peru, que conta com uma rede de distribuição de insumos madura e enfrenta pressão elevada de pragas e doenças em seus sistemas de cultivo tropicais.
Os fatores que motivam a compra de biológicos também diferenciam a América Latina do restante do mundo. Embora custo/retorno sobre investimento (45%) e desempenho comprovado (40%) permaneçam os principais critérios, como em quase todas as regiões, a América Latina se destaca por valorizar mais a inovação (42%, o maior percentual entre as regiões) e a sustentabilidade (36%, também o maior percentual) como fatores de decisão, ao passo que a reputação de marca tem peso relativamente baixo (16%). O relatório interpreta essa ênfase como reflexo de uma maior abertura a novos modos de ação em mercados que enfrentam pressão de pragas e resistência.
Agtech “tradicional”: crescimento desigual, com o Brasil estável ou em leve recuo
Fora do universo de IA e biológicos, a adoção de agtech (ferramentas como agricultura de precisão, sensoriamento remoto, software de gestão agrícola, automação e robótica) cresceu de forma mais modesta em nível global, passando de 46% para 50% dos produtores entre 2024 e 2026 (alta de 4 pontos percentuais). Entre os países latino-americanos comparáveis nas duas edições, a Argentina registrou crescimento de 7 pontos percentuais (de 48% para 55%), enquanto o Brasil foi um dos poucos países da pesquisa a apresentar recuo, de 55% para 52% (queda de 3 pontos percentuais), na mesma direção (embora com magnitude diferente) do Canadá, que ficou estável.
Em nível global, a categoria mais adotada segue sendo a agronomia digital (31% em 2026), seguida por hardware de agricultura de precisão (27%) e sensoriamento remoto (26%). As tecnologias mais intensivas em capital, como automação/robótica (5%) e software de sustentabilidade (7%), permanecem com adoção bem mais restrita em todo o mundo.
Um produtor brasileiro de soja, milho e algodão descreve o ritmo típico de adoção de novas tecnologias na região: “Trazer uma nova tecnologia e provar que ela vai entregar um resultado favorável não acontece da noite para o dia. Nós a trazemos de forma gradual, pouco a pouco, e calculamos o custo e o retorno no final.” A frase resume um padrão que aparece em toda a pesquisa: mesmo diante de entusiasmo real por inovação, a decisão de compra continua fortemente ancorada em retorno demonstrável.
A jornada de compra: mais pesquisa digital, mas o agrônomo continua central
Embora o relatório da McKinsey não detalhe todos os estágios da jornada de compra separadamente para a América Latina, ele mostra uma tendência global importante para a região: a preferência por canais digitais aumentou em todas as etapas da jornada entre 2024 e 2026, com o maior salto justamente nas fases iniciais:
- Pesquisa de produtos – saltou de 23% para 31%
- Avaliação/comparação de opções – foi de 22% para 36%, alta de 14 pontos percentuais.
Ainda assim, o relatório aponta que assessores de confiança seguem centrais na conversão da pesquisa em decisão de compra. Os agrônomos técnicos permanecem como um dos principais influenciadores para 56% dos produtores globalmente (patamar estável desde 2024), enquanto representantes de vendas, apesar de ainda relevantes, perderam influência em todas as regiões, queda mais acentuada na América do Norte (recuo de 17 pontos percentuais) e na Europa (baixa de 24 pontos percentuais).
Na América Latina, a confiança em agrônomos técnicos é a mais alta entre todas as regiões pesquisadas: segundo uma nota metodológica do relatório, os produtores latino-americanos com até 40 anos citam agrônomos como fonte de confiança em 89% dos casos, apenas um ponto percentual acima da média da própria região, o que indica que a confiança no agrônomo técnico já é elevada (em torno de 88%) em todas as faixas etárias latino-americanas, não apenas entre os mais jovens. Um produtor dos Estados Unidos resume bem a lógica que também aparece nas falas latino-americanas do estudo: “Com ferramentas digitais, há mais informação disponível, então consigo fazer perguntas melhores, mas ainda preciso do aval do meu agrônomo, que conhece meu tipo de solo e minhas técnicas de manejo.”
Somados, os dados sugerem uma América Latina, e um Brasil especificamente, que combina pressão climática e de custos historicamente altos com uma postura de adoção tecnológica prática e ativa, avaliando cada nova tecnologia pelo retorno concreto que ela entrega, com o agrônomo técnico atuando como validador de confiança em praticamente todas as decisões. O próprio relatório conclui que o setor agrícola como um todo enfrenta uma pergunta central para os próximos anos: se as pressões atuais criaram um “novo normal” de comportamento mais disciplinado e seletivo entre os produtores, ou se o ritmo de investimento voltará a acelerar assim que a rentabilidade se recuperar, o que deve beneficiar de forma desigual diferentes categorias de produtos e tecnologias.
Um ano de margens apertadas em toda a cadeia
O fio condutor do relatório é a compressão das margens agrícolas. Segundo a McKinsey, desde que a lucratividade dos produtores atingiu seu pico em 2021–22, os preços de commodities vêm em queda, enquanto os custos de fertilizantes, energia, mão de obra, equipamentos e financiamento permaneceram elevados ou voláteis, um efeito residual do último ciclo inflacionário, agravado por tensões geopolíticas. As safras têm se mantido relativamente fortes desde a edição anterior da pesquisa, o que ajuda a manter os preços de commodities baixos, mas não é suficiente para aliviar o aperto nos custos.
Diante desse cenário, a resposta predominante dos produtores tem sido preservar caixa, adiar compras sempre que possível e exigir um retorno de curto prazo mais claro antes de qualquer novo investimento. Isso fica evidente no chamado “sentimento líquido de gastos”, a diferença entre o percentual de respondentes que espera aumentar despesas e o percentual que espera reduzi-las nos próximos 12 a 18 meses. Esse indicador caiu 24 pontos percentuais em nível global entre 2024 e 2026, ainda que a maioria dos produtores continue afirmando que pretende aumentar gastos no período, ou seja, o otimismo diminuiu, mas não desapareceu.
A queda não é uniforme entre os países. A maior retração ocorreu na Argentina, com 49 pontos percentuais de queda no sentimento líquido de gastos, seguida por Canadá (29 pontos), Índia (28 pontos) e Brasil (24 pontos). No caso argentino, a McKinsey associa o movimento à incerteza macroeconômica e de política econômica, que tende a deixar os produtores mais cautelosos quanto a comprometer capital adicional, um contexto conectado à instabilidade cambial do peso e à sensibilidade a custos denominados em dólar, como maquinário, insumos internacionais, transporte e instalações. Na direção oposta, Espanha e França aparecem nos extremos do espectro de sentimento: a base mais forte em culturas especiais e mercados de exportação resilientes sustentam uma perspectiva mais positiva na Espanha, enquanto os produtores franceses — sobretudo no setor vitivinícola — enfrentam pressão de custos, regulação, incerteza climática e demanda mais fraca (entre 2024 e 2026, as exportações de vinho da França caíram 3% em volume e 9% em valor, segundo dados do Establissement National des Produits de l’Agriculture et de la Mer citados no estudo).
As pressões também variam por região. Na Europa e na América do Norte, a principal preocupação dos produtores é o custo dos insumos, citado por cerca de seis em cada dez respondentes, 58% na Europa e 66% na América do Norte, o maior percentual entre todas as regiões para esse item. Esse sentimento provavelmente reflete as disrupções nas cadeias de suprimento vigentes no momento em que a pesquisa foi aplicada. Já na América Latina, o risco mais sentido é o climático: 58% dos produtores da região citam eventos climáticos extremos como um dos três principais riscos para a lucratividade nos próximos dois anos, ante 45% em nível global. Prevê-se que as condições intensas de El Niño persistam até a primavera de 2027 no hemisfério sul, atingindo especialmente a América Latina e o Caribe com seca significativa, calor, incêndios florestais e chuvas extremas, o que sugere que o clima continuará sendo uma fonte de estresse relevante para a região. A Ásia também enfrenta condições climáticas intensificadas, com preocupações tanto climáticas quanto de preços de insumos em posição de destaque, enquanto a escassez de mão de obra é uma preocupação particular na Índia, refletindo a grande proporção de pequenas propriedades no país com acesso desigual a maquinário.
Outros riscos de perfil menos consensual completam o quadro: a volatilidade de preços de commodities é especialmente sentida na América do Norte (50% a colocam entre os três principais riscos) e na Europa (40%), mas bem menos na Ásia (18%); a escassez de água preocupa mais a América Latina (29%) e a Ásia (24%); e os custos de financiamento pesam mais na América Latina (25%) do que na Europa (apenas 6%).
Fertilizante é o primeiro a cair e o primeiro a voltar
Diante da pressão sobre as margens, os produtores buscam maximizar o retorno de curto prazo de cada real, dólar ou euro disponível, e o fertilizante é o exemplo mais claro desse comportamento. Segundo o estudo, é geralmente a primeira grande categoria de insumo cortada quando as margens apertam, e também a primeira a ser restaurada quando a lucratividade melhora: 36% dos produtores citam fertilizante como uma das primeiras áreas de corte, enquanto 48% esperam priorizá-lo como primeira categoria de reinvestimento assim que os lucros se recuperarem, um saldo líquido de +12 pontos percentuais entre corte e reposição. A McKinsey pondera que, embora essa estratégia preserve caixa no curto prazo, a subfertilização pode reduzir o potencial produtivo mais à frente, a depender da fertilidade preexistente do solo e do tipo de nutriente (nitrogênio tende a afetar mais a produtividade da safra corrente, enquanto fósforo e potássio têm efeitos de mais longo prazo sobre a fertilidade do solo).
O equipamento agrícola segue uma lógica parecida: 16% dos produtores o citam como área de corte prioritário, enquanto 36% esperam financiá-lo primeiro à medida que os lucros se recuperam, a maior oscilação positiva entre todas as categorias analisadas. Como compras de maquinário costumam ser mais fáceis de adiar, isso prepara terreno para uma retomada mais acentuada quando a lucratividade melhorar ou a substituição de equipamentos não puder mais ser postergada. Já sementes com traços biotecnológicos ou geneticamente modificados apresentam um padrão mais equilibrado (saldo líquido de +7 pontos), assim como peças de reposição para equipamentos (+3 pontos) e herbicidas (+1 ponto), enquanto fungicidas (-1 ponto) e inseticidas (variação nula) mostram-se praticamente estáveis entre corte e reposição, sinal de que essas categorias são tratadas como despesas mais essenciais, menos sujeitas a cortes discricionários.
Diferentemente do fertilizante, a categoria de defensivos agrícolas (crop protection) não está sendo cortada de forma direta, os produtores estão, em vez disso, migrando de produtos de marca para genéricos. Esse movimento é mais pronunciado entre produtores de grãos da América do Norte: 36% esperam migrar para genéricos nos próximos dois anos, contra apenas 12% que esperam migrar na direção oposta, rumo a produtos de marca. Na Europa, o padrão se repete tanto em grãos (30% rumo a genéricos versus 7% rumo a marcas) quanto em culturas especiais (26% versus 7%), refletindo uma confiança historicamente alta na qualidade dos genéricos nesses mercados. Na China, o movimento também é significativo: 35% dos produtores de grãos esperam migrar para genéricos.
A América Latina mostra um quadro mais misto: entre produtores de grãos, 33% esperam migrar para produtos de marca contra 23% que esperam o caminho inverso, uma dinâmica que a McKinsey atribui à maior pressão de pragas e à preocupação com resistência na região, que empurra parte dos produtores para produtos de marca com maior eficácia comprovada, ao mesmo tempo em que a expansão de fornecedores globais de baixo custo atrai outra parcela para os genéricos. A Ásia (excluindo China) também caminha na direção de produtos de marca, tanto em grãos (45% rumo a marcas versus 26% rumo a genéricos) quanto em culturas especiais (48% versus 22%), um padrão distinto do resto do mundo. O recorte etário revela outra camada interessante: na América do Norte, produtores com 55 anos ou mais têm quase sete vezes mais chance de migrar para genéricos do que o inverso (35% contra 5%), enquanto entre os produtores com menos de 40 anos as preferências estão praticamente equilibradas (31% rumo a genéricos versus 28% rumo a marcas), sugerindo que a geração mais jovem não carrega o mesmo grau de lealdade a marcas estabelecidas.