Por trás da cortina do capital
Como são regidos os fundos privados de investimento? Um relatório inédito da Carta tem dados de trás das cortinas.
Um relatório inédito da Carta, baseado em dados de cerca de 2 mil fundos privados administrados na plataforma, abre uma janela para o funcionamento interno dos fundos de venture capital (VC) e private equity (PE).
Em um mercado historicamente opaco, o “2025 Fund Economics Report” revela como gestores estruturam seus próprios aportes, como os investidores respondem às chamadas de capital, quais são os custos reais para operar um fundo e como evoluíram padrões como o famoso modelo de remuneração “2 and 20” (2% de taxa de gestão e 20% de participação nos lucros).
A pesquisa mostra que o comprometimento financeiro próprio dos General Partners (GPs), conhecido como “skin in the game”, é maior do que se imaginava, principalmente em private equity. Também cresce o peso dos grandes investidores individuais, os chamados anchor LPs (investidores que fazem o maior aporte individual em um fundo). Ao mesmo tempo, o número total de investidores por fundo diminui, o que torna a estrutura de capital mais concentrada.
Outro ponto importante é o ritmo de investimento. As safras mais recentes de fundos, especialmente aqueles constituídos em 2022, estão alocando capital mais devagar do que a média histórica. O movimento reflete não apenas o cenário macroeconômico mais cauteloso dos últimos anos, mas também uma mudança de comportamento dos gestores, que parecem mais seletivos diante da reprecificação de ativos.
O relatório também escancara a diferença operacional entre fundos pequenos e grandes. Enquanto os menores carregam despesas proporcionalmente altas, que podem superar 3% do tamanho do fundo nos primeiros cinco anos, os maiores diluem custos, operam com estruturas mais formais e chegam a gastos próximos de 1% do capital comprometido. Essa disparidade evidencia um processo de profissionalização que favorece players mais robustos.
Por fim, o estudo confirma a resiliência do modelo tradicional “2 and 20”. Mesmo após ciclos de euforia e correção no mercado de venture capital, a taxa de gestão típica permanece em 2% ao ano durante o período inicial de investimento, enquanto o “carry” (participação nos lucros) mediano continua firme em 20%. A maioria dos fundos, no entanto, reduz a taxa de gestão depois desse primeiro período — uma prática conhecida como step-down.
TL/DR – um resumo dos principais pontos
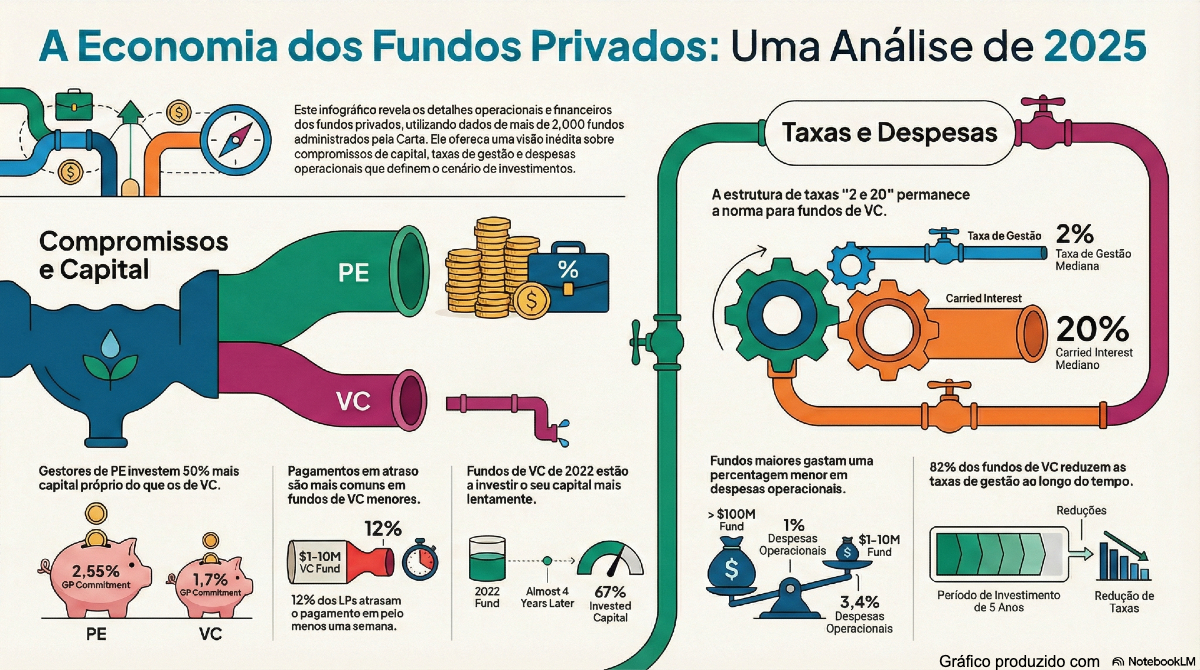
- Gestores investem mais do próprio bolso do que se imaginava: o GP commitment mediano é de 1,7% nos fundos de VC e 2,55% nos de PE — um nível 50% maior neste último.
- Menos investidores, mas cheques maiores: a mediana de investidores por fundo caiu para 23 em 2025, enquanto o aporte do anchor LP passou a representar 22% do capital total — seu valor mais alto já registrado.
- Chamadas de capital são atendidas com disciplina: em fundos recentes, 75% dos capital calls são pagos no prazo ou antes, especialmente quando os gestores dão aviso prévio mais longo.
- Fundos de 2022 investem mais devagar: após quase quatro anos, alocaram 67% do capital — abaixo da média histórica de ~80% para o mesmo intervalo.
- Economias de escala favorecem fundos grandes: pequenos gastam 3,4% do fundo em despesas nos primeiros cinco anos; fundos acima de US$ 100 milhões gastam cerca de 1%.
- O modelo “2 and 20” permanece dominante: taxa de gestão mediana em 2% e carry de 20%, com redução gradual da taxa após o período inicial.