


As tecnologias de fronteira saltaram para o mundo físico, empurrando a inovação que alimenta as redes de energia, a construção de data centers, o desenvolvimento de chips de IA, os robôs autônomos e os sistemas agênticos. Até 2030, o investimento em capital (Capex) para construir data centers pode chegar a quase US$ 7 trilhões no mundo todo. Mais de 2.500 gigawatts em projetos de energia renovável, armazenamento e grandes cargas estão hoje travados em filas de conexão à rede elétrica no mundo todo, segundo a Agência Internacional de Energia (IEA).
É nesse cenário que chega a sexta edição do relatório “Technology Trends Outlook”, da McKinsey, que identifica 14 tendências tecnológicas organizadas em três grandes blocos: “revolução da IA”, “fronteiras de computação e conectividade” e “engenharia de ponta”. Refletindo o quanto a Inteligência Artificial passou a atravessar praticamente todas as áreas analisadas, o estudo incorpora dois campos inteiramente novos: desenvolvimento de software agêntico e IA para descoberta científica e engenharia.
A metodologia combina dados quantitativos e qualitativos: para cada tendência, a McKinsey mede seis vetores: notícias, buscas, publicações de pesquisa, patentes, investimento em capital (equity) e demanda por talentos. Em seguida, compara 2022 com 2025, e atribui uma nota de adoção organizacional de 1 a 5 (de “”inovação de fronteira” a “totalmente escalada”), com base em entrevistas com líderes de mercado. Os dados de investimento cobrem captações de capital privado e público no primeiro semestre de 2026, extrapoladas para o ano cheio.
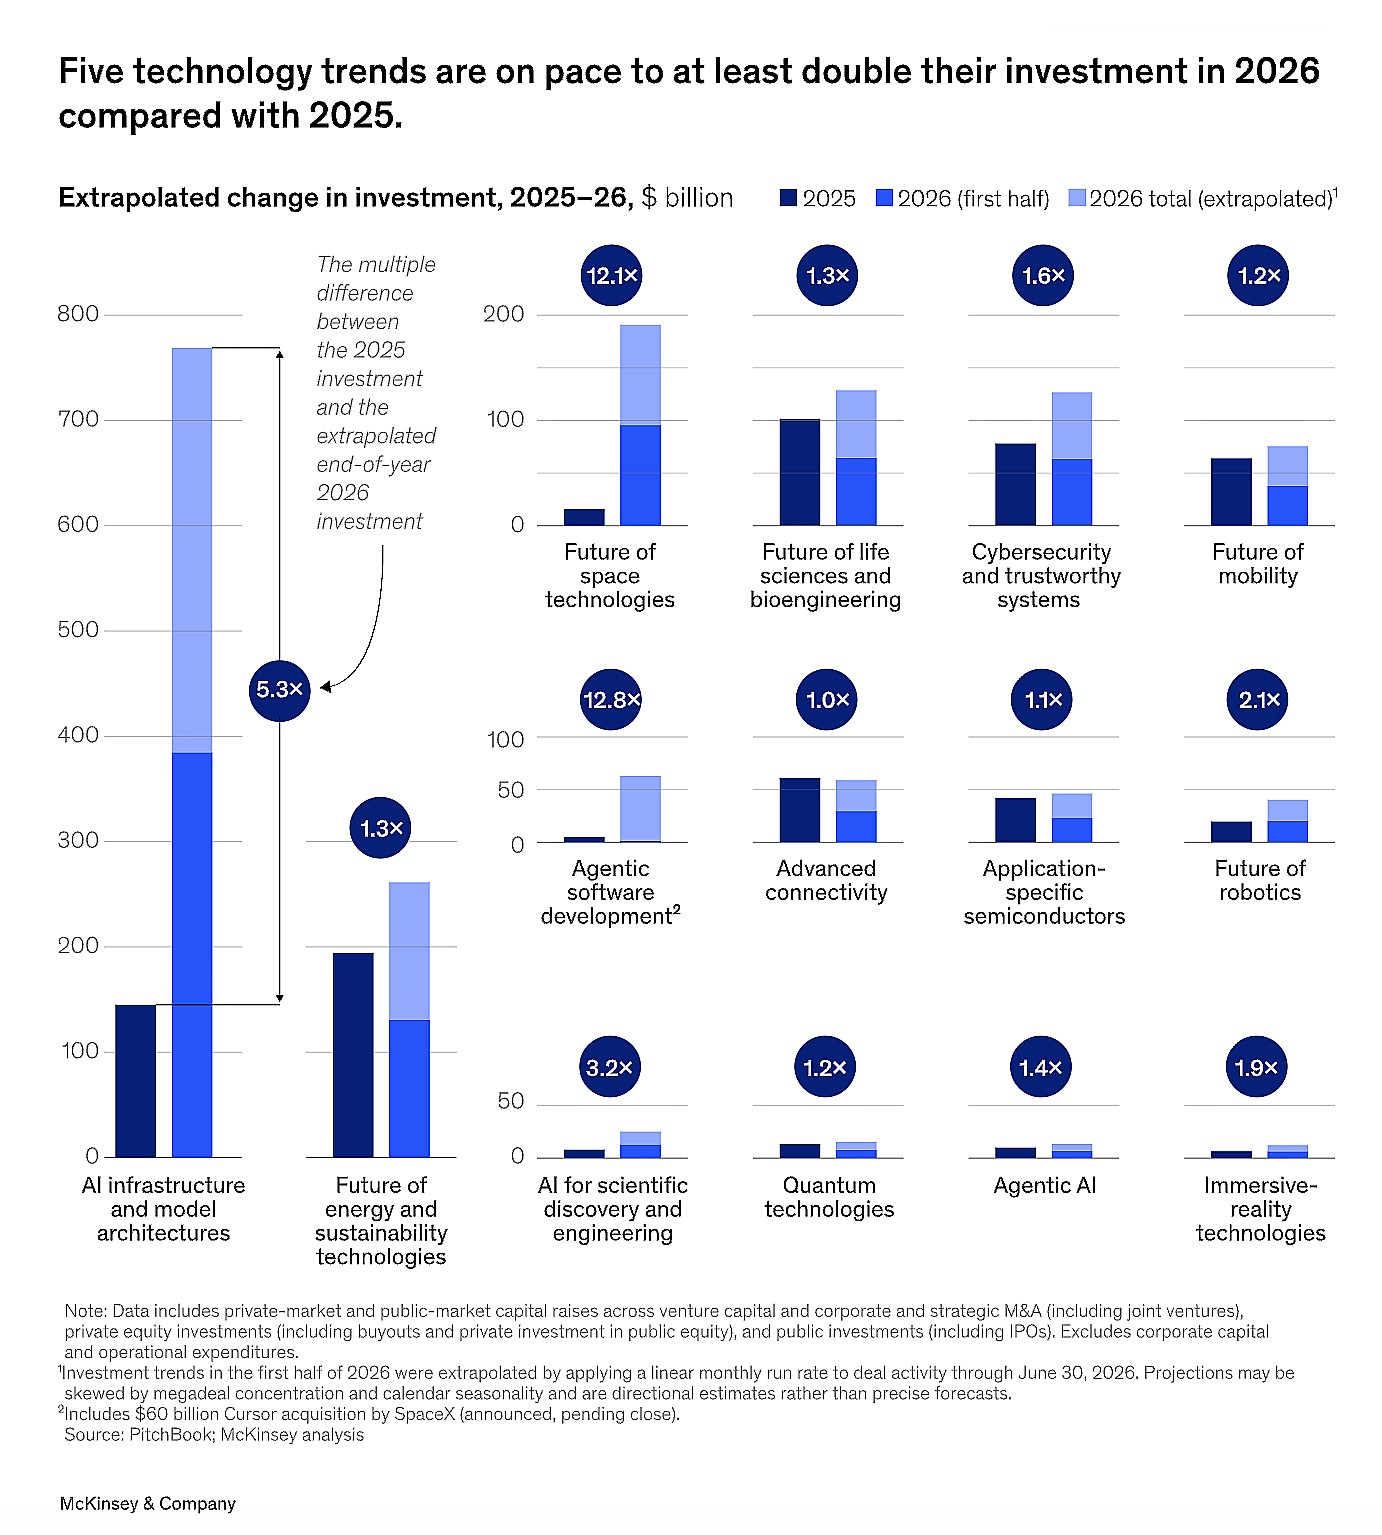
Cinco das 14 tendências estão a caminho de, no mínimo, dobrar o investimento em 2026 na comparação com 2025: futuro das tecnologias espaciais, desenvolvimento de software agêntico, infraestrutura de IA e arquiteturas de modelos, IA para descoberta científica e engenharia, e futuro da robótica.

A revolução da IA
O bloco de abertura reúne as quatro tendências mais diretamente ligadas à IA Generativa e IA Agêntica.
Desenvolvimento de software agêntico. Sistemas baseados em modelos de linguagem que planejam, escrevem, testam e corrigem código de forma autônoma. Recebeu US$ 4,9 bilhões em investimento em 2025, com alta de 221% nas vagas de emprego entre 2024 e 2025. A McKinsey estima que, se plenamente adotado, o desenvolvimento agêntico poderia liberar quase US$ 1 trilhão em valor para as empresas. Mas a execução ainda é irregular: apenas um quarto das empresas que usam ferramentas de codificação agêntica relatou aceleração relevante em seus ciclos de desenvolvimento, e em 30% delas a produtividade caiu depois que as equipes passaram a usar IA Agêntica. Em um estudo citado no relatório, o uso de IA aumentou a atividade de codificação em 180%, mas o número de versões efetivamente lançadas subiu apenas 30%, sinal de que mais código não significa necessariamente mais produto entregue. A confiança dos desenvolvedores também é baixa: 46% deles desconfiam ativamente da precisão das ferramentas de IA, contra 33% que confiam, e apenas 3% confiam plenamente nos resultados. A nota de adoção da tendência é 3 (em fase de pilotagem).
IA Agêntica. Sistemas capazes de planejar e executar fluxos de trabalho com múltiplas etapas e pouca supervisão humana. Teve o salto mais acentuado de investimento entre todas as 14 tendências: de uma base pequena, o capital captado saltou para US$ 9,9 bilhões em 2025, com vagas de emprego crescendo 952% no período. Ainda assim, o valor de fato capturado é modesto: 89% das organizações usam IA regularmente em pelo menos uma função de negócio, mas apenas 37% atribuem a essas iniciativas algum impacto positivo mensurável no EBIT. Fluxos de trabalho agênticos consomem entre cinco e 30 vezes mais tokens do que uma simples consulta a um chatbot, pressionando orçamentos: 93% das empresas consultadas em pesquisa recente da McKinsey já superaram o orçamento de IA previsto. O comércio agêntico, em que agentes de IA realizam compras de forma autônoma em nome de consumidores, é apontado como oportunidade emergente, com potencial para movimentar até US$ 5 trilhões em receita de varejo global orquestrada por agentes até 2030. A nota de adoção também é 3.
IA para descoberta científica e engenharia. Tendência inédita nesta edição, capta como modelos de IA estão acelerando a pesquisa em Ciências da Vida, Ciência de Materiais, Química e Engenharia. O investimento em capital chegou a US$ 7,9 bilhões em 2025 (alta de 18% nas vagas). O pano de fundo é o alto custo da inovação tradicional: levar um novo medicamento ao mercado ainda custa, em média, entre US$ 1,3 bilhão e US$ 2,6 bilhões e leva mais de dez anos, com taxas de fracasso elevadas em todo o pipeline clínico. Rodadas recentes de financiamento ilustram o apetite investidor no setor: a Isomorphic Labs captou US$ 2,1 bilhões em uma rodada Série B, a Earendil Labs levantou US$ 787 milhões para descoberta de biológicos via IA, e a PhysicsX foi avaliada em US$ 2,4 bilhões após captar US$ 300 milhões. A adoção organizacional, porém, segue em estágio inicial, com nota 2, de experimentação.
Infraestrutura de IA e arquiteturas de modelos. É o alicerce técnico de todas as demais tendências de IA e concentrou o segundo maior volume de investimento entre as 14 tendências: US$ 145 bilhões em 2025, com alta de 47% nas vagas de emprego. O ritmo acelerou ainda mais no primeiro semestre de 2026, quando o investimento já somava US$ 384 bilhões, o maior entre todas as tendências analisadas. Como mencionado, o Capex projetado para data centers pode chegar a US$ 7 trilhões até 2030, e a energia é hoje um dos principais gargalos de escala. Do lado geopolítico, a Taiwan Semiconductor Manufacturing Company (TSMC) escalou duas vezes em pouco mais de um ano seu investimento planejado nos Estados Unidos: de US$ 65 bilhões para US$ 165 bilhões em março de 2025, e depois para US$ 265 bilhões em julho de 2026, o maior investimento estrangeiro direto já feito no país. A escala do investimento também está pressionando balanços corporativos: o Capex da Alphabet somou US$ 44,9 bilhões só no segundo trimestre de 2026, quase o dobro do ano anterior, financiado em parte com captações externas de capital e dívida. A nota de adoção é 4, portanto, escalando.
Fronteiras de computação e conectividade
O segundo bloco reúne cinco tendências que sustentam, protegem e conectam a infraestrutura digital.
Semicondutores de aplicação específica. Chips desenhados sob medida para cargas de trabalho de IA receberam US$ 41,6 bilhões em investimento em 2025 (alta 22% nas vagas). A McKinsey estima que, até 2030, a inferência (rodar modelos já treinados) responderá por 30% a 40% de toda a demanda de computação em data centers, ante o predomínio histórico do treinamento de modelos. Chips personalizados já entregam ganhos concretos: os processadores Inferentia, da AWS, oferecem até 2,3 vezes mais throughput e custo até 70% menor por inferência frente a instâncias comparáveis de uso geral. A nota de adoção é 4.
Cibersegurança e sistemas de confiança. Somaram US$ 77,5 bilhões em investimento em 2025 (alta de 6% nas vagas), num contexto em que mais de três quartos de todas as vulnerabilidades de cibersegurança já são classificadas como “zero-day”, ou seja, exploradas antes mesmo de serem divulgadas publicamente. Segundo o índice X-Force 2026 da IBM, a exploração de aplicações voltadas ao público cresceu 44% em um único ano, alimentando um aumento de 49% no número de grupos ativos de ransomware e extorsão. Outro dado revelador: identidades não humanas (bots e agentes de IA com acesso a sistemas corporativos) já superam as identidades humanas na proporção aproximada de 100 para 1 dentro das organizações. Nota de adoção: 4.
Conectividade avançada. Trata-se de 5G/6G, Wi-Fi 6 e 7, fibra, satélites de órbita baixa. O segmento traiu US$ 60,5 bilhões em 2025, abaixo do pico de US$ 73,8 bilhões registrado em 2022, com alta de 10% nas vagas de emprego. O setor foi marcado pela aquisição da Juniper Networks pela Hewlett Packard Enterprise por US$ 13,6 bilhões, consolidando portfólios voltados a redes nativas de IA. O tráfego de IA Ggenerativa já responde por 26% do tráfego de “uplink” (envio de dados) nas redes móveis, segundo relatório da Ericsson, ante cerca de 10% em tráfego móvel típico, evidência do quanto aplicações de IA estão mudando o perfil de uso das redes. A constelação Starlink, da SpaceX, já operava com quase 10 mil satélites ativos em agosto de 2026. Nota de adoção: 4.
Tecnologias de realidade imersiva. Aqui entram óculos inteligentes, Realidade Aumentada e Realidade Virtual. Foi a única tendência do bloco com queda no investimento: US$ 6,4 bilhões em 2025, abaixo dos cerca de US$ 15 bilhões de 2022, e recuo de 12% nas vagas de emprego. Ainda assim, óculos inteligentes leves surgem como o ponto de crescimento mais consistente da categoria: o segmento global cresceu 167% ano a ano no primeiro trimestre de 2026, somando cerca de 2,25 milhões de unidades despachadas. A Meta vendeu mais de sete milhões de óculos inteligentes com IA em 2025, e as vendas dos óculos Ray-Ban Meta mais que triplicaram (alta de mais de 200%) no primeiro semestre daquele ano. Nota de adoção: 2, ainda em experimentação.
Tecnologias quânticas. Somaram US$ 13,3 bilhões em investimento em 2025, mais do que o quíntuplo dos US$ 2,5 bilhões captados em 2024, mesmo com queda de 46% nas vagas de emprego, concentradas principalmente em papéis de desenvolvimento de software. Segundo o “Quantum Technology Monitor 2026”, da McKinsey, a Computação Quântica poderia gerar até US$ 2,7 trilhões em valor econômico global até 2035, embora isso reflita potencial futuro, não maturidade comercial atual: mais de 300 organizações, incluindo Airbus, Boehringer Ingelheim, E.ON, JPMorgan Chase e Liberty Mutual, já colaboram com empresas de tecnologia quântica para explorar casos de uso. Nota de adoção: 2.
Engenharia de ponta
O terceiro bloco reúne tendências ligadas ao mundo físico, como robôs, veículos, satélites, biotecnologia e energia.
Futuro da robótica. Registrou o maior volume de investimento já visto na categoria: US$ 19,5 bilhões em 2025, alta de 12% nas vagas de emprego. A McKinsey estima que a “IA Física”, a aplicação de IA a robôs e outras máquinas, pode gerar ao menos US$ 1 trilhão em valor econômico global até 2040, a maior parte em manufatura e logística, com o mercado de robôs de propósito geral projetado para cerca de US$ 370 bilhões até lá. Hoje já existem cerca de 5 milhões de robôs industriais em operação no mundo, com 542 mil novas instalações apenas em 2024. Os embarques de robôs humanoides saltaram para 18 mil unidades em 2025, com receita de mercado de US$ 440 milhões, alta de mais de 500% em relação ao ano anterior, liderados por fabricantes chineses como Agibot, Ubtech e Unitree. Nota de adoção: 2.
Futuro da mobilidade. Recebeu US$ 63,5 bilhões em investimento (queda de 11% nas vagas). As vendas globais de carros elétricos cresceram mais de 20% em 2025, para 21 milhões de unidades. Um em cada quatro carros novos vendidos no mundo já é elétrico. A China respondeu, pela primeira vez, por mais da metade das vendas anuais de automóveis do país sendo elétricas. Na Europa, as vendas de elétricos cresceram mais de 30% e, no Brasil, quase um em quatro carros novos emplacados são elétricos ou híbridos. Nos Estados Unidos, caíram 2% no ano, em grande parte por causa do fim de créditos fiscais federais em setembro de 2025. As vendas de caminhões elétricos pesados triplicaram em 2025, superando 200 mil unidades globalmente. O mercado de software e eletrônica automotiva deve crescer a uma taxa composta de 5,9% ao ano, alcançando US$ 548 bilhões até 2035. Nota de adoção: 3.
Futuro das tecnologias espaciais. Somou US$ 15,7 bilhões em investimento (queda de 16% nas vagas), mas com o IPO da SpaceX em junho de 2026, que levantou US$ 85,7 bilhões, sinalizou forte apetite dos mercados públicos pelo setor. Um estudo conjunto da McKinsey com o Fórum Econômico Mundial projeta que a economia espacial global pode atingir US$ 1,8 trilhão até 2035. Os custos de lançamento para órbita baixa da Terra caíram cerca de 95% nas últimas quatro décadas, de aproximadamente US$ 65 mil por quilo para cerca de US$ 1.500 por quilo. Nota de adoção: 2.
Futuro das Ciências da Vida e Bioengenharia. Atraiu US$ 101 bilhões em investimento (queda de 10% nas vagas), com adoção mais madura do que a maioria das tendências do bloco (nota 4, de escala em progresso), refletindo terapias como a Casgevy, primeira terapia aprovada baseada em CRISPR: em 2025, 147 pacientes já haviam passado pela primeira coleta de células e 64 haviam recebido infusões do tratamento.
Futuro das tecnologias de energia e sustentabilidade. Foi a tendência com o maior volume de investimento entre todas as 14 analisadas: US$ 194,2 bilhões em 2025 (queda de 19% nas vagas, em parte por consolidação do setor). O investimento energético global pode alcançar US$ 3,4 trilhões em 2026, com projetos do setor elétrico sozinhos respondendo por US$ 1,6 trilhão. A demanda elétrica de data centers pode se aproximar (ou superar) 1.000 terawatts-hora globalmente até 2030, segundo a IEA. Nota de adoção: 4.
O fio condutor: talento e maturidade desigual
Um padrão atravessa as 14 tendências: quanto mais recente o campo, mais concentrada em pesquisa e desenvolvimento está sua força de trabalho. Nas quatro tendências de IA, somadas aos semicondutores de aplicação específica, mais de três quartos das vagas publicadas ainda são de funções de P&D, sinal de que essas áreas seguem em fase de construção, apesar do crescimento acelerado. Já em Conectividade, Cibersegurança, Energia, Ciências da Vida e Mobilidade, mais da metade das vagas está fora de P&D, concentrada em operações, vendas e funções administrativas, evidência de que essas tecnologias já avançaram da inovação para a fase de implantação em escala. O relatório resume o momento afirmando que máquinas estão recebendo cada vez mais autonomia, da codificação de software a robôs de propósito geral, e que a IA está gerando descobertas em ritmo mais rápido do que a capacidade das organizações de absorvê-las, com a pesquisa em biofármacos citada como exemplo: hoje a IA já consegue propor milhares de candidatos a moléculas no tempo em que antes se gerava um punhado, mas isso não reduz o tempo necessário para validação em laboratório, ensaios clínicos e aprovação regulatória.