


Quando olhamos os relatórios sobre adoção de IA no mundo todo, uma coisa muito comum é ter exemplos e referências apoiados em descobertas sobre o comportamento de grandes corporações, ou então no consumidor final. Por causa disso, arriscamos olhar para o contingente das empresas que ficam “no sanduíche” — as pequenas e médias — como uma versão reduzida de um deles. Pois foi exatamente essa falta de dados que incomodou André Alves, diretor de Vendas para SMB do Google Cloud na América Latina, quando chegou à empresa em julho de 2023. Havia números globais, mas pouco sobre a América Latina, e menos ainda sobre o meio do mercado. “Para o médio, ninguém olha”, resumiu ele em uma conversa com a The Shift.
Dessa constatação nasceu a Horizonte em Foco, pesquisa que a área de SMB (as PMEs) do Google Cloud encomenda à IDC desde 2025. A primeira edição, publicada em setembro do ano passado, ouviu 500 líderes de tecnologia de empresas privadas com até 499 funcionários no Brasil, no Chile, na Colômbia e no México. A segunda, de 2026, mudou de desenho e, com o perdão do trocadilho, ampliou os horizontes, incluindo na escuta representantes de áreas de negócio e agregando as grandes empresas — que o estudo chama de Corporate e que respondem por 23% da amostra — como contraponto. Foram 808 entrevistas nos mesmos quatro países, 205 delas no Brasil. The Shift teve acesso a uma versão preliminar do estudo, que será publicado em breve.
É a primeira vez que o levantamento coloca os dois universos corporativos lado a lado diante da mesma pergunta: como sair do piloto e pôr a IA agêntica para trabalhar. Segundo André Alves, a comparação ajuda a entender a faixa média do universo SMB, posta diante das grandes para mostrar onde ela está atrás, onde está à frente e onde precisa de ajuda. Mas a visão é otimista. No final de setembro, durante o Google Cloud Summit Brasil, André assinou um relatório identificando 18 casos de sucesso de clientes PMEs que estão adotando Gemini Enterprise no Brasil e em outros países da AL.
Do “estou experimentando” ao “como faço para escalar”
Uma primeira descoberta sobre o conjunto: a América Latina está em modo de adoção ampla. Na região, 71% das empresas já usam IA, mais de três quartos dizem ter uma estratégia alinhada aos objetivos do negócio, e o orçamento para iniciativas de IA deve crescer mais de 42% nos próximos 24 meses. A nuvem impera como infraestrutura que sustenta esse movimento e é distribuída por escolha: 98,5% das empresas combinam diferentes nuvens, e só 1,5% concentram seus sistemas em um único provedor.
Sobre a IA agêntica, os obstáculos estão menos na vontade e mais na fundação. Todas as empresas ouvidas planejam usar agentes de IA em pelo menos um cenário nos próximos dois anos; por enquanto, só 8% conseguiram levá-los à operação do dia a dia. Os dois grupos estão na mesma estrada, mas tropeçam em obstáculos diferentes.
Em um ano, a pergunta mudou. “Até o ano passado, as empresas diziam: ‘Ainda estou experimentando, vendo se há impacto, se isso me ajuda ou me atrapalha'”, lembra André. “Hoje, essa etapa está consolidada.”
O indicador que mais andou foi o planejamento. Em 2025, só 34% das empresas ouvidas diziam ter uma estratégia de IA alinhada aos objetivos do negócio; 32% pretendiam criá-la e 29% estavam construindo uma. Em 2026, 77% das SMBs afirmam ter planos de IA definidos — alta de 126,5%. O próprio André relativiza o número: “Obviamente, não perguntamos qual é essa estratégia de IA.” Os conceitos, diz, são fluidos.
A lista de obstáculos também mudou de natureza. Em 2025, o topo era ocupado por gente e direção: falta de profissionais treinados (37%), dificuldade de estabelecer uma estratégia (31%) e de produzir e escalar a IA (29%). Em 2026, os primeiros lugares são de fundação: infraestrutura inadequada para rodar cargas de IA (25%), sistemas legados difíceis de atualizar e arquitetura de dados não otimizada (24% cada) e falta de políticas de governança de dados (23%). Só 4% das empresas têm arquitetura de dados totalmente unificada; 53% ainda convivem com dados fragmentados ou presos em silos.
A capacitação, porém, não saiu de cena. Para André, ela “segue sendo um grande problema”. “Se eu entregar o Gemini Enterprise, nosso agente mais poderoso, a alguém que não sabe extrair valor da ferramenta, ele vai usá-la uma ou duas vezes e parar.” Muita gente já usa assistentes de IA, observa, mas para perguntas básicas.
Dois tamanhos de sapato
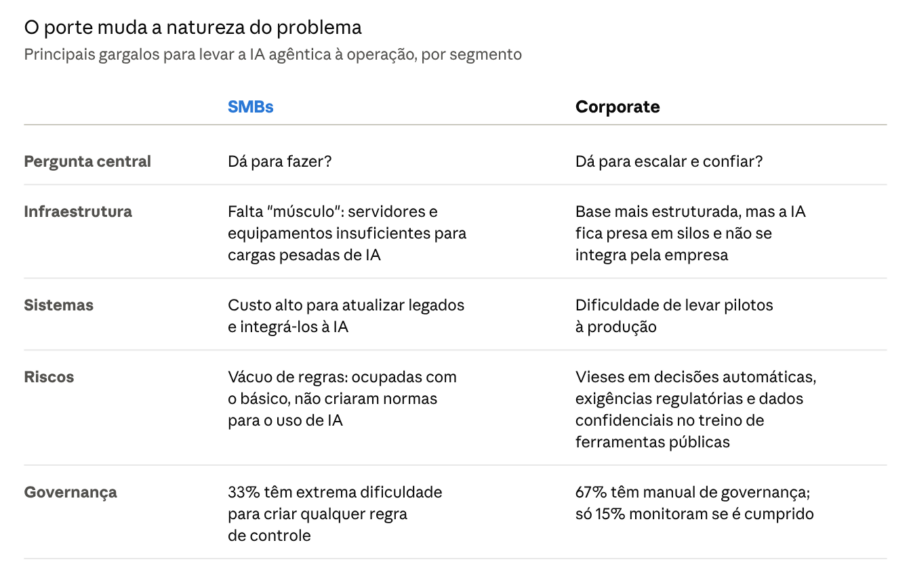
Postas lado a lado com as grandes, as médias não estão olhando a IA agêntica de fora da vitrine. Entre as SMBs, 48% têm projetos de agentes em andamento ou em implantação; entre as Corporate, 61%. O relatório descreve o avanço das SMBs como “ritmo contínuo” e o das grandes como “mais rápido e maduro”. A diferença de 13 pontos é menor do que se poderia supor: as SMBs estão entrando na loja, só que com menos dinheiro no bolso e menos estrutura para carregar as compras. O que separa os dois grupos é menos a disposição e mais a natureza do problema.

“Fonte: Google Cloud e IDC, Horizonte em Foco 2026. Dados da América Latina.”
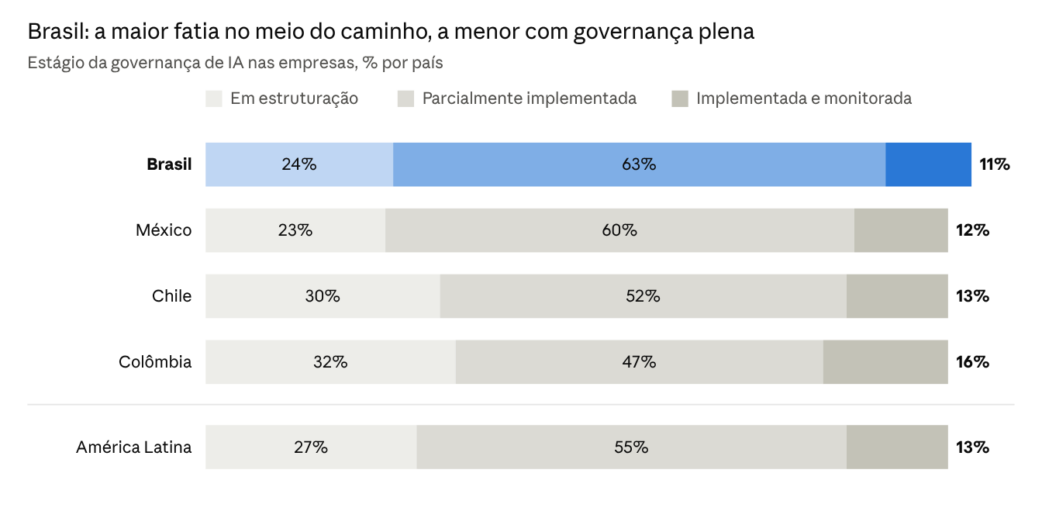
A agenda das SMBs é de construção; a das grandes, de controle. E é na governança que a diferença fica mais nítida. Na região, só 13% das empresas têm governança de IA consolidada, com regras prontas e monitoramento ativo. Outras 55% operam com regras parciais, que valem em áreas isoladas, e 27% ainda estão no rascunho.
Entre as SMBs, 33% relatam extrema dificuldade para criar qualquer regra de controle ou segurança para o uso de IA. O problema, nesse caso, é a página em branco. Nas Corporate, o problema é outro: 67% têm manual de governança, mas só 15% acompanham na prática se as diretrizes são cumpridas. É a versão corporativa da lei que não pegou: está escrita, foi aprovada, ninguém fiscaliza. Para um agente que age sozinho, uma regra que ninguém monitora equivale a regra nenhuma.
André conta dois episódios que mostram o tamanho do problema. Um escritório de advocacia comprou uma ferramenta de IA do Google e disse ter escolhido pela segurança. Perguntado sobre qual aspecto da segurança, respondeu: “Só confiamos porque vocês disseram que nossos dados não alimentariam os modelos de vocês.” Mesmo num setor que lida diariamente com a LGPD, o entendimento do que é governança ainda é básico.
O outro vem de uma CFO de um varejista brasileiro de médio porte. Ela contou usar um assistente pessoal de IA e colocar nele os dados da empresa. “As pessoas não têm noção”, diz André. É o que o relatório chama de IA não autorizada: quando a empresa não oferece uma ferramenta governada, o funcionário traz a sua. Na média regional, 63% das organizações já restringem ferramentas pessoais para evitar vazamentos. Na hora de contratar soluções de IA, 44% olham a conformidade com leis e normas, 41% o controle de acesso e a proteção de dados e 37% a existência de políticas claras de uso responsável.
Quem aposta mais, quem recupera antes
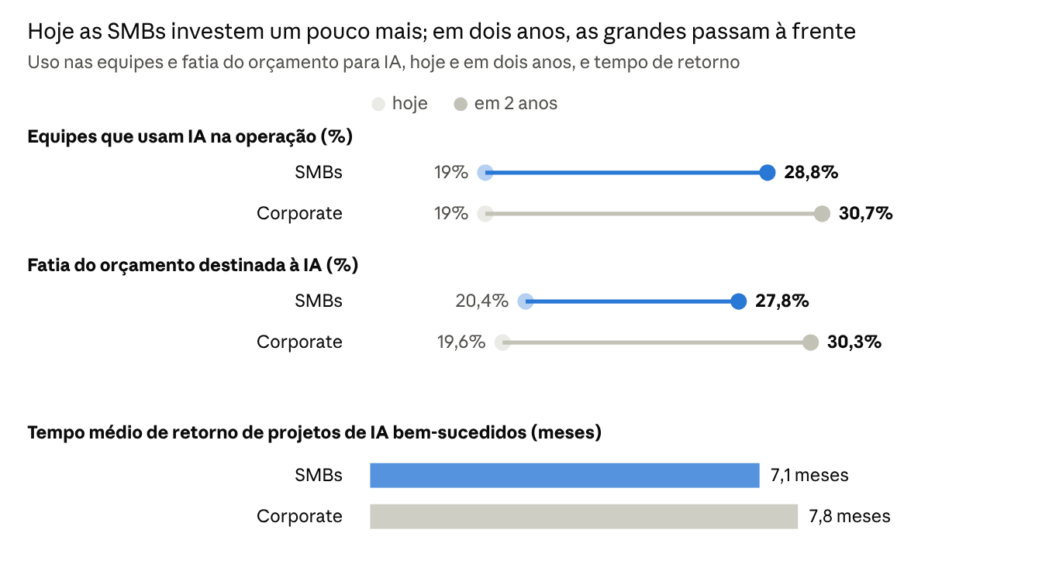
Hoje, as SMBs destinam à IA uma fatia do orçamento ligeiramente maior que a das grandes. Em dois anos, a ordem se inverte. As SMBs recuperam o investimento mais cedo; as Corporate pretendem pôr mais equipes para trabalhar com IA.

“Fonte: Google Cloud e IDC, Horizonte em Foco 2026. Dados da América Latina.”
O relatório atribui o retorno mais lento das grandes aos legados e a cenários operacionais mais complexos. André prefere traduzir o número para a língua do dono. “ROI, para um pequeno empresário, talvez não seja um conceito que ele entenda”, diz. O que importa é que, em pouco mais de sete meses, “o dinheiro que ele colocou num projeto está se convertendo em valor para o negócio” — um prazo curto para projetos de tecnologia.
Há um porém. Esses prazos valem para projetos de IA em geral. Com agentes, especificamente, só 2% das empresas da região já alcançaram retorno positivo, e outras 10% dizem estar perto. Mais de 42% relatam sérias dificuldades para definir métricas que medem a eficiência real de seus agentes, embora 39% afirmem já ter ganhos de produtividade com eles. O valor é percebido antes de ser medido — e, como diz o ditado, o que não se mede não se gerencia.
Brasil: rápido para adotar, devagar para fechar a obra
Na leitura de André, o Brasil sai na frente na velocidade de adoção. “Adotamos as tecnologias com mais intensidade”, diz, citando o sistema bancário digitalizado e o WhatsApp onipresente. “A IA já está mais disseminada entre as empresas brasileiras.” Mas ele faz uma distinção que o relatório confirma em outros indicadores: “Uma coisa é usar IA; outra é ter um projeto de agente em andamento.” Nos projetos de agentes, segundo ele, o México — “um pouco mais conservador” no uso geral — está à frente.
Os dados de governança mostram a mesma tensão entre chegar rápido e terminar o serviço. O Brasil tem a maior fatia da região de empresas com governança de IA parcialmente implementada (63%), e o relatório lê isso como liderança “na transição para a maturidade”. A outra face do número é que o país tem a menor proporção de empresas com governança plena e monitorada entre os quatro (11%). Muitos saíram do rascunho; poucos chegaram ao fim da obra. A Colômbia faz o caminho inverso: tem mais empresas ainda estruturando regras (32%), mas também o maior índice de governança completa (16%).

“Fonte: Google Cloud e IDC, Horizonte em Foco 2026. As fatias não somam 100%; o relatório não detalha o restante.”
O tipo de dor também diferencia o Brasil. Enquanto o México ainda luta com infraestrutura e a Colômbia com políticas de governança, os executivos brasileiros apontam como maiores barreiras a qualidade dos dados e a capacidade de produtizar e escalar a IA. É um problema de quem já tem a tecnologia e precisa fazê-la render.

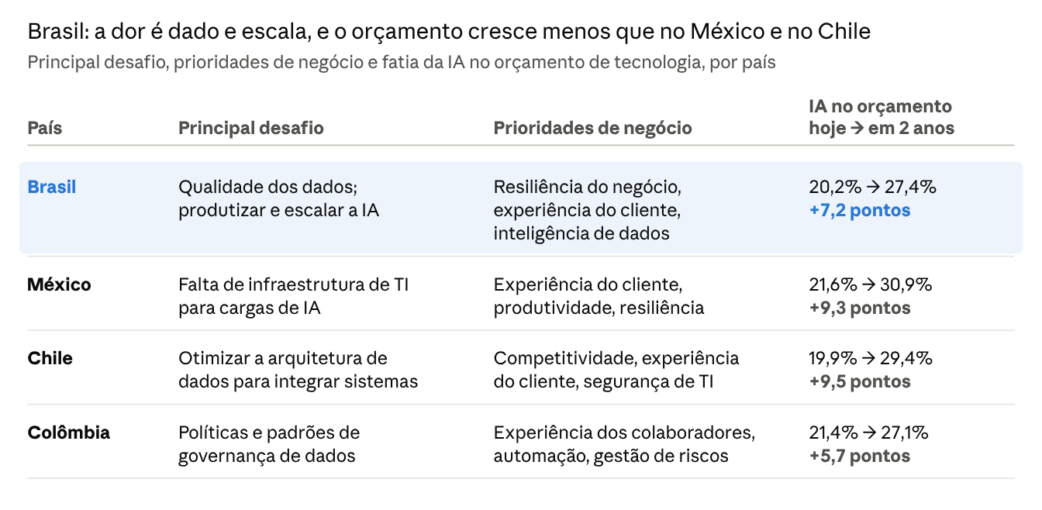
“Fonte: Google Cloud e IDC, Horizonte em Foco 2026.”
No dinheiro, o Brasil avança de forma mais contida. A fatia da IA no orçamento de tecnologia cresce menos que no México e no Chile; só a Colômbia fica atrás. O México terá a maior fatia projetada da região.
A comparação com 2025 ajuda a ver o deslocamento. Na primeira edição, o Brasil era o país em que a falta de profissionais treinados mais pesava (43%, contra 32,5% a 36,5% nos vizinhos), seguida da dificuldade de definir uma estratégia (33,6%) e do receio de que os dados da empresa treinassem modelos de terceiros (32,8%). Era também onde a segurança mais preocupava na adoção da nuvem: 53,9%, contra 42,8% a 48,4% nos demais. Um ano depois, a conversa brasileira saiu do “quem sabe fazer” para o “com que dados e em que escala”. O México, que já em 2025 tinha como principal desafio produtizar e escalar a IA (35,9%), já estava, naquele momento, mais perto da etapa de escala. As amostras das duas edições são diferentes, mas o sinal combina com a vantagem mexicana nos agentes descrita por André.
Os casos brasileiros citados no relatório ilustram estágios distintos. A rede de supermercados Hirota adotou agentes e linguagem natural para que equipes operacionais automatizem atendimento e análises sem depender da TI. A fintech Bullla, com mais de 3,6 milhões de cartões emitidos, trocou uma infraestrutura monolítica por uma base moderna de dados. A Serttel, do Recife, substituiu sensores no asfalto por câmeras com IA para monitorar o trânsito em tempo real. E a GWM — que, para o Google, está “dentro desse universo de médias empresas” — produziu com IA generativa um comercial do Haval H6 em 56 dias, contra os quatro a seis meses de uma produção tradicional, a um décimo do custo.
O papel aceita tudo
O estudo mostra dois universos que chegam à IA agêntica com perguntas diferentes. As SMBs perguntam se conseguem fazer: têm pouca infraestrutura, legados caros e, em um terço dos casos, nenhuma regra. As grandes perguntam se conseguem escalar e confiar: têm a base, mas a IA está espalhada em silos e o manual de governança fica na gaveta.
O ponto em que os dois grupos se encontram é o mais incômodo. Mais de três quartos das empresas dizem ter estratégia de IA e todas planejam usar agentes, mas só 8% os levaram para a operação diária e só 2% já viram retorno financeiro com eles. O papel aceita tudo; a operação, não.
O relatório propõe consolidar a base antes de acelerar: romper os silos de dados, transformar governança escrita em governança monitorada e definir métricas que digam se os agentes geram eficiência de fato. A comparação sugere que a ajuda não pode ser a mesma para todos. As grandes precisam fazer valer as regras que já têm. O meio do mercado precisa de músculo técnico, de regras mínimas e, sobretudo, de gente que saiba usar o que comprou. Para o Brasil, o próximo passo é transformar o “parcialmente implementado” em monitorado.
É aí que André coloca a prioridade do Google para o segmento: ajudar na adoção, o que passa por educação contínua, fluxos de trabalho prontos e versões mais simples das ferramentas corporativas. E é aí que ele admite o limite de qualquer fornecedor: com milhões de empresas, “é humanamente impossível” estar presente em todas. A última milha fica com parceiros e instituições como o Sebrae, que, observa ele, é especialmente focado no pequeno empreendedor.
Há ainda uma questão de identidade. “Quando você diz a um cliente que ele está no segmento de SMB, às vezes isso o ofende”, conta André. A reação é imediata: “Eu não sou pequeno e médio, eu sou grande.” Para o dono que construiu a empresa ao longo de 20 ou 30 anos, o negócio não é pequeno — e talvez seja essa a chave para falar com ele.
A pergunta que fica é a que o próprio André deixa em aberto. Hoje, lembra ele, as estatísticas mostram que a maior parte das empresas morre antes do quinto ano, e ele se pergunta como a IA vai afetar essa conta. “Será que isso vai acelerar a mortalidade ou dar mais longevidade? Ainda não tenho resposta.” O Horizonte em Foco 2026 mostra que, no meio do mercado, a diferença entre uma coisa e outra vai depender menos de ter acesso à IA e mais de saber o que fazer com ela.